Stravné pri zahraničnej pracovnej ceste poskytuje zamestnávateľ na každý kalendárny deň trvania zahraničnej pracovnej cesty mimo územia Slovenskej republiky v závislosti od času trvania v danom dni. Pri každej zahraničnej pracovnej ceste má zamestnanec nárok na stravné v eurách alebo v cudzej mene bez ohľadu na dĺžku jej trvania. Opatrenie Ministerstva financií SR č. 401/2012 Z. z. upravuje časové pásma a výšky stravného, ktoré sa musia dodržiavať bez ohľadu na to, v ktorých krajinách sa zamestnanec počas zahraničnej cesty zdržiava. Rozdelenie dňov do časových pásiem sa odvíja od dĺžky trvania v kalendárnych hodinách a od časového pásma, v ktorom sa cestuje.
Okrem stravného sú na zahraničnej ceste upravené aj ďalšie náhrady: náhrada preukázaných cestovných výdavkov (§ 4 ods. 1 písm. a, § 7, § 15 zákona č. 283/2002 Z. z.), náhrada preukázaných výdavkov za ubytovanie (§ 4 ods. 1 písm. b zákona č. 283/2002 Z. z.), náhrada potrebných vedľajších výdavkov (§ 4 ods. 1 písm. d zákona č. 283/2002 Z. z.), poistenie liečebných nákladov v zahraničí (§ 11 ods. 1 zákona č. 283/2002 Z. z.), povinné alebo odporúčané očkovanie (§ 11a zákona č. 283/2002 Z. z.), náhrada za cesty na návštevu rodiny (§ 12 zákona č. 283/2002 Z. z.). Stravné sa poskytuje v súlade s uvedenými ustanoveniami a s príslušnými opatreniami MF SR.
Podmienky pre prokázanie a uznanie výdavkov
Cestovné výdavky preukazuje zamestnanec dokladom z konkrétne určeného druhu a spôsobu dopravy. Všetky doklady z časového aj vecného hľadiska musia byť správne. V prípade, že zamestnanec cestovné výdavky nepreukáže (napr. z dôvodu straty), zamestnávateľ môže uznať tieto výdavky aj bez preukázania (§ 35 ods.1 zákona č. 283/2002 Z. z.). Zamestnanec má nárok na preukázaný výdavok na ubytovanie; na ubytovanie nie sú zákonom ustanovené žiadne finančné limity a zamestnávateľ ich vo vnútornom predpise nemôže stanoviť. Zamestnávateľ môže ovplyvniť sumu výdavku na ubytovanie tým, že zamestnancovi zabezpečí ubytovanie alebo určí spôsob ubytovania (napr. hotel do určitej kategórie, ubytovňa, penzión), no finančný limit na ubytovanie nemôže zvoliť. Pri stravnom platia pravidlá krátenia, ak má zamestnávateľ bezplatne zabezpečené stravovanie alebo ak sa stravovanie počas cesty nedá využiť z oprávnených dôvodov nezavinene zamestnancovi.
Podmienky pre stravné na zahraničnej ceste
Pri zahraničnej pracovnej ceste má zamestnanec nárok na stravné v rámci kalendárneho dňa, pričom stravné sa posudzuje za každú pracovnú cestu samostatne. Rozmery a časové pásma sú stanovené MF SR v platných opatreniach a v súlade s ustanoveniami zákona č. 283/2002 Z. z. V rámci jedného dňa platí pravidlo, že poskytnuté stravné musí zodpovedať časovému pásmu danej cesty. Zamestnávateľ môže pri poskytovaní stravného v eurách alebo v cudzej mene zohľadniť aj viacero pracovných ciest vykonaných počas jedného kalendárneho dňa, avšak celkové stravné za daný deň nesmie prekročiť sumu stanovenú časovým pásmom.
Bezpodmiene krátenie a bezplatné stravovanie
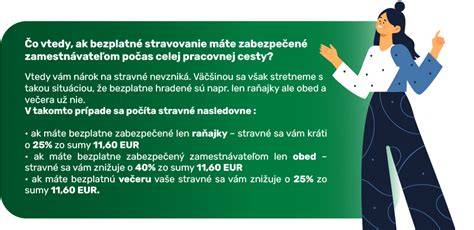
Bezpodmienené alebo čiastočné bezplatné zabezpečené stravovanie má vplyv na výšku nároku na stravné. Maximálne krátenie za bezplatné raňajky predstavuje 25 %, za bezplatný obed 40 % a za bezplatnú večeru 35 %. Ak zamestnávateľ zabezpečí bezplatné stravovanie v celom rozsahu, nárok na stravné nevzniká. Ak zamestnávateľ zabezpečí iba čiastočné bezplatné stravovanie, zamestnávateľ kráti príslušné časti stravného podľa uvedených percent. V prípade, že zamestnanec nestihol využiť zabezpečené jedlá z vážnych a opodstatnených dôvodov nezavinene, stravné sa nekráti. Časové pásma pre zahraničné cesty a zaokrúhľovanie sú definované v zákonoch a opatreniach MF SR; pri krátení sa zaokrúhľuje na najbližší eurocent nahor podľa § 5 ods. 10.
Príklady a praktické scenáre
- Na zahraničnej pracovnej ceste má zamestnanec započítané stravné za jeden deň viac času v pásme nad 18 hodín, výška stravného je 20,60 €, no zamestnávateľ poskytol bezplatné raňajky a obed. Krátenie sa vykoná podľa % pre raňajky 25 %, obed 40 %, večera 35 % z príslušnej sumy a výsledné stravné sa zaokrúhli nahor na eurocent.
- Keď zamestnávateľ počas zahraničnej cesty poskytne bezplatné všetky tri jedlá, nárok na stravné môže zaniknúť. V prípade, že súčasne ešte cestuje aj iná cesta v ten istý kalendárny deň, sumy sa posudzujú samostatne pre každú cestu.
- Ak zamestnanec požiada o preplatenie po skončení cesty a predloží všetky doklady najneskôr do 10 pracovných dní (alebo do konca kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom bola cesta), zamestnávateľ vyúčtuje a preplatí výdavky do ďalších 10 pracovných dní.
Špecifické prípady a výnimky
- Konateľovia a ich špecifický režim: konateľ je na účely zákona považovaný za zamestnanca. Ak konateľ pri takejto pracovnej ceste uhrádza ubytovanie sám, má nárok na preukázané výdavky za ubytovanie. Ak ho zabezpečí spoločnosť, konateľ si túto cestovnú náhradu neuplatňuje. Náklady na prenájom bytu, v ktorom je konateľ ubytovaný, môžu byť daňovo uznané len v určitých scenároch podľa § 2 písm. i) a súvisiacich ustanovení.
- SZČO a iné osoby: výdavky na cestovné náhrady a ubytovanie SZČO podliehajú posúdeniu podľa osobitných predpisov a zmlúv medzi odberateľom a dodávateľom. Ak spoločnosť hradí náklady na ubytovanie SZČO v súlade so zákonom o cestovných náhradách len v rozsahu ustanovenom v zákone, ide o daňový výdavok. Ak hradí mimo tohto rozsahu, treba vychádzať z príslušných zmlúv a zákonných ustanovení.
- Letové poplatky a zrušenie cesty: náklady na zakúpenie letenky sú daňovým nákladom, ak ich výška vychádza z podmienok zákona a sú splnené potrebné podmienky. V prípade zrušenia zahraničnej cesty je možné považovať poplatok za daňový výdavok za predpokladu, že sa preukážu nepredvídateľné skutočnosti, ktoré cestu znemožnili.
Tu nájdete aj aktuálne tabuľkové údaje o stravanom pre tuzemskú i zahraničnú cestu
| Druh cesty | Časové pásmo | Suma stravného (€)/kalendárny deň |
|---|---|---|
| Tuzemská cesta | 5-12 hodín | 9,30 |
| Tuzemská cesta | 12-18 hodín | 13,80 |
| Tuzemská cesta | 18+ hodín | 20,60 |
| Zahraničná cesta | podľa časového pásma | podľa smerníc MF SR č. 401/2012 Z. z. |
Praktické odporúčania pre zamestnávateľov a zamestnancov
Podľa zákona o cestovných náhradách je zamestnávateľ povinný vždy požadovať predloženie dokladu za výdavky na ubytovanie a v prípade straty dokladu vyhotoviť náhradný doklad. Zamestnanec musí do 10 pracovných dní od skončenia pracovnej cesty predložiť všetky potrebné doklady na preplatenie, inak hrozí, že bude vyúčtovanie uskutočnené neskôr alebo výdavky nebudú preplatené. Pre viac informácií a konkrétne scenáre je vhodné sledovať aktuálne znenie zákona č. 283/2002 Z. z. a súvisiace opatrenia MF SR.